Нормы расхода топлива: формула, надбавки и пример расчёта
Как из базовой нормы получить расход на поездку. Разбираем условный пример на 250 км, даём таблицу с формулами и объясняем, почему норматив нельзя принимать за фактически израсходованное топливо.
При базовой норме 8 л/100 км, пробеге 250 км и сумме надбавок 18% нормативный расход составит 23,6 л. Все числа здесь учебные. Для своей машины сначала нужно подтвердить базовую норму, затем выбрать применимые надбавки и только после этого считать литры.
Ниже есть расчёт по шагам и таблица с формулами Excel. Пример ограничен легковым автомобилем с бензиновым или дизельным двигателем, без отдельного расхода на стоянку и дополнительное оборудование.
Как рассчитать нормативный расход топлива
В пункте 7 рекомендаций Минтранса АМ-23-р для легковых автомобилей дана формула:
Qн = Hs × S / 100 × (1 + D / 100)
| Обозначение | Что подставить | Единица |
|---|---|---|
| Hs | Базовую норму конкретной модели и модификации | л/100 км |
| S | Пробег за расчётный период | км |
| D | Сумму применимых надбавок и снижений | число процентов |
| Qн | Полученный нормативный расход | л |
Если надбавка составляет 18%, в поле D вводят 18, а множитель получается 1,18. Ввести 0,18 в это поле означало бы учесть всего 0,18%.
Сначала определите вид транспорта. У автобусов, грузовых автомобилей, тягачей, самосвалов и спецтехники в рекомендациях свои расчёты: могут понадобиться масса прицепа, транспортная работа, часы работы оборудования. Простая формула выше не заменяет их. Для автомобилей с тяговым электроприводом пункт 4 отдельно описывает учёт факторов расхода электроэнергии; таблицу надбавок к жидкому топливу на них переносить нельзя.
Пример расчёта: 250 км и две надбавки
Возьмём условную поездку легкового автомобиля по Москве в январе. Модель не называем: значение 8 л/100 км придумано для обучения и не является нормой реального автомобиля. Предположим, что организация обосновала и закрепила городскую надбавку 10% и зимнюю 8%. Это условия примера, а не готовое решение для чужого автопарка.
| Входные данные | Значение | Что проверить в рабочем расчёте |
|---|---|---|
| Базовая норма Hs | 8 л/100 км | Источник и точную модификацию автомобиля |
| Пробег S | 250 км | Показания одометра и документы поездки |
| Городская надбавка | 10% | Условия и выбранное организацией значение по пунктам 4–5 |
| Зимняя надбавка | 8% | Регион, период и выбранное значение в пределах приложения № 2 |
| Прочие поправки | 0% | В примере других оснований нет |
По пункту 6 одновременно применимые надбавки учитываются как сумма или разность. Здесь D = 10 + 8 = 18%. Для Москвы приложение № 2 указывает зимний период с 1 ноября по 31 марта и предел 10%, поэтому условные 8% не превышают этот предел.
Расход без поправок: 8 × 250 / 100 = 20 л.
С учётом поправок: 20 × (1 + 18 / 100) = 23,6 л. Надбавки добавили к расчёту 3,6 л. Перемножать 1,10 и 1,08 здесь не нужно: это дало бы иной результат, 23,76 л.
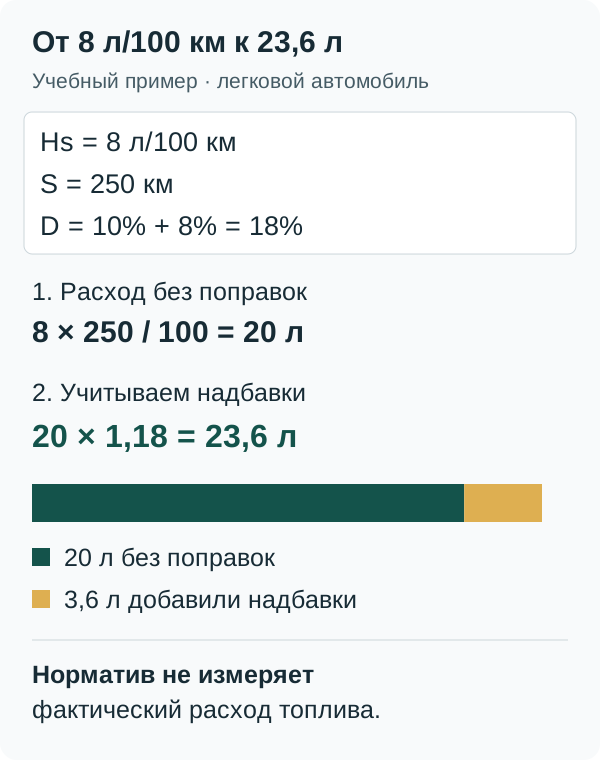
23,6 л не означает, что автомобиль столько израсходовал. Формула рассчитала норматив при заданных условиях. Фактический расход требует своих данных.
Скачать таблицу и подставить свои значения
Скачать расчёт нормы расхода топлива в Excel, XLSX
В книге три листа: «Расчёт» для своих данных, «Пример» с готовым расчётом на 250 км и «Инструкция». Откройте XLSX в Excel или LibreOffice Calc. На первом листе уже стоят учебные значения — замените их своими подтверждёнными данными.
На листе «Расчёт» меняйте голубые ячейки B4–B8: базовую норму, пробег и три поправки. Проценты вводите с символом %, например 8%; снижение в строке «Другие поправки» — со знаком минус, например -5%. Ячейки B9–B12 рассчитываются автоматически. Формулы закрыты от случайной правки защитой листа без пароля.
При учебных значениях B9 покажет 18%, B10 — 20 л, B11 — 23,6 л, B12 — 3,6 л. Excel хранит 18% как долю 0,18, поэтому расчёт в B11 использует B10*(1+B9), без повторного деления B9 на 100. Отображение округлено до двух знаков после запятой; точность формул сохранена. Файл проверяет числовой ввод, но не выбирает базовую норму и не подтверждает допустимость поправок.
Где взять базовую норму для своей машины
Официальная карточка Минтранса, открытая при подготовке статьи 26 октября 2026 года, содержит АМ-23-р в редакции от 30 сентября 2021 года. Год в заголовке статьи не означает, что Минтранс выпустил новую таблицу в 2026 году.
В пункте 7 перечислены способы определения базовой нормы легкового автомобиля:
- Найти модель и модификацию в таблицах рекомендаций. Сверить двигатель, трансмиссию и другие характеристики, а не только название марки.
- Использовать данные изготовителя, полученные по всемирной согласованной процедуре испытаний транспортных средств малой грузоподъёмности (WLTP).
- Использовать данные испытаний по приложению 6 к Правилу ООН № 101 с коэффициентом KHs из рекомендаций. Это отдельный расчёт базовой нормы, его коэффициент нельзя смешивать с эксплуатационными надбавками D.
Любое число из рекламной карточки автомобиля этим условиям автоматически не соответствует. Попросите документ изготовителя с указанием процедуры испытаний.
Для техники, которой нет в рекомендациях, пункт 6.1 предусматривает введение базовых норм, разработанных научными организациями по индивидуальным заявкам и специальной программе-методике. Условие применяется именно к отсутствующей технике. У пункта 5 есть отдельная возможность использовать норму базовой модели для модификации без существенных конструктивных отличий и без изменения собственной массы. Совпадения названий для этого недостаточно.
Зимние нормы: процент и срок зависят от региона
В пункте 5 АМ-23-р указан диапазон зимних надбавок от 5% до 20%. Конкретные предельные значения и сроки даны в приложении № 2 по субъектам и их частям. Несколько строк из него:
| Регион | Указанный зимний период | Предельная надбавка |
|---|---|---|
| Москва | с 1 ноября по 31 марта | 10% |
| Республика Татарстан | с 1 ноября по 31 марта | 10% |
| Удмуртская Республика | с 1 ноября по 31 марта | 10% |
| Кировская область | с 15 октября по 31 марта | 12% |
Источник таблицы: приложение № 2 к АМ-23-р на сайте Минтранса. Это выдержка, по ней нельзя выбирать процент для другого региона. Внутри одного субъекта могут быть отдельные строки для разных территорий.
Предельное значение не включается автоматически. Пункт 4 относит установление значений поправок к решению организации или предпринимателя. В рабочем документе запишите выбранный процент, период, территорию и основание. Для начала и окончания зимнего периода приложение № 2 предусматривает уточнения при значительных температурных отклонениях с указанным в нём согласованием. Одного холодного утра недостаточно, чтобы молча изменить срок в таблице.
Если машина ездит в других климатических районах, проверьте также правила приложения № 2 для работы в отрыве от основной базы и для междугородных перевозок. Процент домашнего региона не следует без проверки переносить на весь маршрут.
Какие надбавки нельзя складывать без проверки
Пункт 6 разрешает сумму или разность применимых надбавок. Каждое основание сохраняет свои условия.
Например, надбавку за кондиционер при движении до 7% пункт 5 не разрешает применять совместно с зимней надбавкой. По пункту 6 городские коэффициенты не применяются в пригородной зоне за границей города. Если условия на маршруте меняются, не распространяйте одну городскую поправку на все километры без обоснования.
Расход на стоянку с работающим двигателем, независимый отопитель, технические и гаражные нужды проверяется отдельно по соответствующим положениям рекомендаций. В нашем примере он не посчитан. Вписать всё это одной строкой «другие +10%» без основания нельзя.
Норматив и фактический расход отвечают на разные вопросы
Заправка на 30 л не доказывает, что за поездку сгорело 30 л: часть могла остаться в баке. Отчёт по топливной карте подтверждает заправки. Для расчёта расхода по балансу нужны сопоставимые остатки на начало и конец периода, все поступления и выбытия топлива. При наличии других операций их тоже учитывают.
Если измеренный расход выше расчётных 23,6 л, сначала проверьте пробег, остатки, полноту заправок, выбранную модификацию и условия работы. Расхождение само по себе не доказывает слив. Универсального допустимого отклонения в 5% или 10% из нашей формулы не следует.
Обязательны ли нормы Минтранса для налога на прибыль
В подпункте 11 пункта 1 статьи 264 НК РФ расходы на содержание служебного транспорта названы без норматива расхода топлива. Нормы компенсации за использование личных легковых автомобилей и мотоциклов в том же подпункте относятся к другому случаю. Их нельзя принять за лимит литров для служебной машины.
ФНС разъясняла, что учитывать топливо служебного транспорта в пределах норм Минтранса налогоплательщик вправе, а обязательного нормирования этих затрат НК РФ не предусматривает. Это архивная публикация от 9 февраля 2014 года. Для текущего вывода мы сопоставили её с текстом статьи 264 и общими условиями пункта 1 статьи 252 НК РФ: экономическая оправданность, документальное подтверждение и связь с деятельностью, направленной на получение дохода.
Утверждённая организацией норма помогает объяснить расход. Она не заменяет документы и не гарантирует признание любой суммы налоговым органом. Необязательность налогового лимита также не отменяет внутренний порядок организации или специальные правила учёта, если они к ней применимы. Здесь рассматривается расчёт для служебного легкового автомобиля коммерческой организации; бюджетный учёт и компенсация за личную машину отдельно не разбираются.
Для рабочего расчёта сохраните вместе с таблицей источник Hs, документ о выбранных поправках и сведения о пробеге за тот же период. Как оформить данные поездки, показано в примере заполнения путевого листа.
Частые вопросы
- Обязательно ли применять нормы Минтранса для налога на прибыль?
- НК РФ не устанавливает нормирование расходов на топливо служебного автомобиля. Нормы АМ-23-р можно использовать для обоснования затрат, но их применение не заменяет требования статьи 252 НК РФ об экономической обоснованности, документальном подтверждении и связи с деятельностью, направленной на получение дохода. Отдельные нормы для компенсации за личный автомобиль относятся к другому случаю.
- Как рассчитать расход топлива по норме для легкового автомобиля?
- По пункту 7 рекомендаций АМ-23-р: Qн = Hs × S / 100 × (1 + D / 100). Hs указывается в л/100 км, S в километрах, D числом процентов. При условных Hs = 8, S = 250 и D = 18 получается 23,6 л. Это расчётный норматив, а не измеренный расход. Для грузовиков, автобусов и спецтехники нужно выбрать соответствующую формулу рекомендаций.
- Какую зимнюю надбавку применять?
- Проверить субъект или часть субъекта в приложении № 2 к АМ-23-р, предельный процент и период. Например, для Москвы указаны с 1 ноября по 31 марта и предел 10%, для Кировской области с 15 октября по 31 марта и предел 12%. Конкретное значение и срок закрепляют с учётом условий работы. Максимум из таблицы не становится надбавкой автоматически.
- Можно ли складывать надбавки?
- Пункт 6 предусматривает сумму или разность одновременно применимых надбавок. В учебном примере 10% за город и 8% за зиму дают D = 18%, множитель равен 1,18. Условия каждого основания проверяют отдельно: например, коэффициент за кондиционер при движении нельзя применять вместе с зимней надбавкой.
- Что делать, если автомобиля нет в таблице Минтранса?
- Сначала проверить точную модификацию. Для легковых автомобилей пункт 7 допускает определение базовой нормы по данным изготовителя, полученным по процедуре WLTP, либо по данным испытаний по Правилу ООН № 101 с коэффициентом KHs. Пункт 6.1 отдельно предусматривает нормы, разработанные научными организациями по индивидуальным заявкам для техники, отсутствующей в рекомендациях. Произвольное паспортное число нельзя объявлять готовой нормой АМ-23-р.
- Отчёт по топливной карте показывает фактический расход?
- Он показывает заправки, а заправленные и израсходованные литры за период могут различаться. Для расчёта по балансу нужны сопоставимые остатки топлива на начало и конец периода и все поступления и выбытия. При отсутствии таких данных сравнение заправок с нормативом само по себе не доказывает перерасход или слив.
Источники
Каждое утверждение о норме или сроке в этой статье опирается на документ ниже. Сверено 27 октября 2026; перед решением проверьте действующую редакцию.
- Минтранс России: распоряжение от 14.03.2008 № АМ-23-р в редакции от 30.09.2021, пункты 4–7, приложение № 2; официальный текст и файлы
- НК РФ, статья 264, пункт 1, подпункт 11: содержание служебного транспорта и отдельные нормы компенсации за личный автомобиль; раздел Налогового кодекса по ссылке с сайта ФНС
- НК РФ, статья 252, пункт 1: обоснованность, подтверждение расходов и связь с получением дохода; раздел Налогового кодекса по ссылке с сайта ФНС
- ФНС России: «Налогоплательщики не обязаны нормировать затраты на бензин для служебного транспорта», 09.02.2014; архивное разъяснение, не новая норма 2026 года
Опубликовано Редакция NovusCargo